Il n’est pas toujours facile de gérer ses finances, surtout lorsque des imprévus surviennent. La mise en place de fonds d’urgence et de fonds de prévoyance est un élément crucial pour assurer une tranquillité d’esprit financière. Ces deux types de fonds jouent un rôle vital dans votre gestion budgétaire et vous aident à planifier pour l’avenir tout en vous protégeant des aléas de la vie.
Qu’est-ce qu’un fonds d’urgence ?
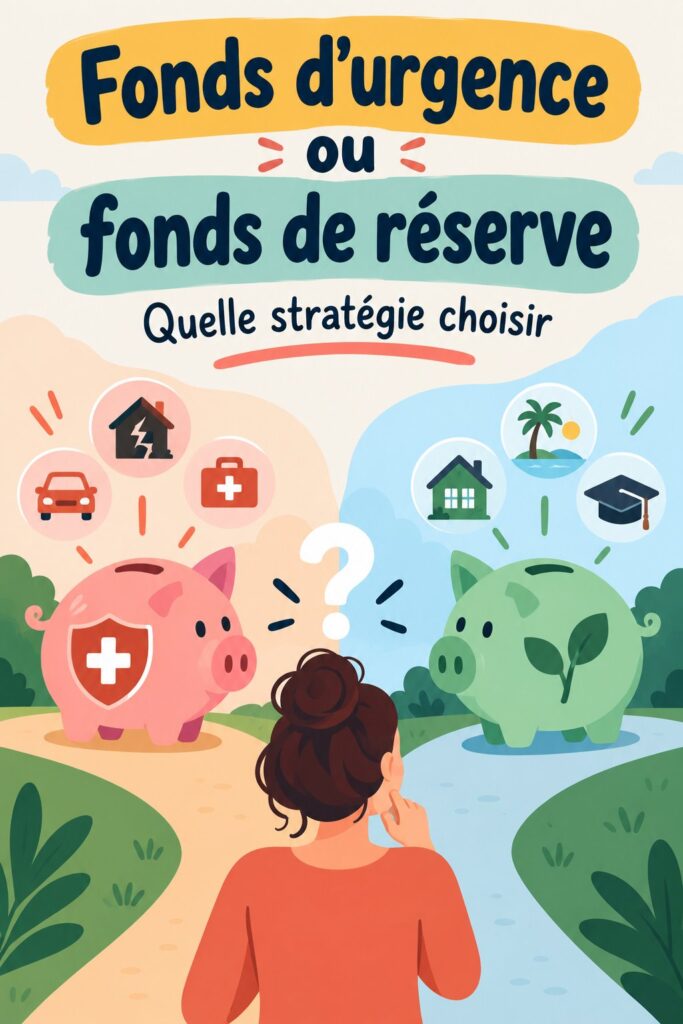
Un fonds d’urgence est une réserve financière destinée à couvrir des dépenses imprévues. Son but principal est de vous protéger contre les coups durs, tels que la perte d’un emploi, une maladie ou des réparations imprévues. Avoir un fonds d’urgence constitue un gage de sécurité financière, vous permettant de faire face à ces situations sans recourir à un crédit ou à des dettes supplémentaires.
Pour constituer votre fonds d’urgence, il est recommandé d’épargner entre trois et six mois de vos dépenses essentielles. Cela peut paraître intimidant, mais commencez par un petit montant chaque mois. Pensez à établir un compte épargne dédié, où l’argent est facilement accessible mais moins tentant à utiliser pour des achats quotidiens.
À quoi sert un fonds de prévoyance ?
Un fonds de prévoyance a une fonction différente en ce sens qu’il est destiné à des projets à long terme ou à des économies spécifiques. Par exemple, vous pourriez constitué un fonds pour financer des vacances, l’achat d’une maison ou même votre retraite. Ce type de fonds vous permet de viser des objectifs plus importants, en vous aidant à éviter de déstabiliser votre budget courant. Comment établir un fonds d'urgence efficace ?
Les situations où un fonds de prévoyance devient crucial peuvent inclure le désir de financer l’éducation de vos enfants ou de préparer votre départ à la retraite. En ayant une épargne dédiée pour ces projets, vous pouvez aborder ces moments importants avec la sérénité financière nécessaire. Les catégories essentielles d'un fonds de secours
Les différences clés entre fonds d’urgence et fonds de prévoyance
Bien que fonds d’urgence et fonds de prévoyance aient tous deux pour objectif d’améliorer votre sécurité financière, ils servent des fonctions distinctes. Le fonds d’urgence est là pour répondre aux imprévus immédiats, tandis que le fonds de prévoyance concerne des projets planifiés sur le long terme. L’une des clés pour naviguer entre ces deux fonds est de savoir quand utiliser chacun d’eux.
Par exemple, en cas de réparation urgente de votre voiture, il vaut mieux puiser dans votre fonds d’urgence. En revanche, si vous souhaitez épargner pour des vacances dans deux ans, vous puiserez dans votre fonds de prévoyance. En comprenant ces différences, vous pouvez mieux gérer vos finances et éviter de mélanger les deux types de fonds.
Comment constituer et gérer vos fonds ?
Commencer à épargner pour vos fonds d’urgence et de prévoyance peut sembler accablant, mais il existe des méthodes simples pour vous faciliter la tâche. Tout d’abord, fixez un montant mensuel à épargner, même s’il est modeste. Pensez également à établir une règle de priorisation : allez-vous d’abord constituer votre fonds d’urgence ? Ou peut-être commencez-vous par votre fonds de prévoyance ? Établir ces priorités vous aidera à rester sur la bonne voie.
Utilisez des outils de gestion financière, tels que des applications de suivi des dépenses ou des tableaux de bord, pour visualiser vos progrès. Ces outils vous permettent de voir combien vous avez économisé jusqu’à présent et combien vous devez encore atteindre vos objectifs. L’important est de rester régulier dans vos épargnes et d’ajuster vos montants lorsqu’il le faut.
Avoir un fonds d’urgence et un fonds de prévoyance vous aide à atteindre la sérénité financière. Ces réserves constituent une assise solide sur laquelle vous pouvez bâtir vos projets et vous sentir en confiance dans la gestion de vos finances. Prenez du temps pour établir ces fonds, et vous aurez les cartes en main pour faire face à l’avenir avec assurance.
Questions fréquentes
Quelle est la différence entre fonds d'urgence et fonds de prévoyance ?
La principale différence entre un fonds d'urgence et un fonds de prévoyance réside dans leur objectif. Le fonds d'urgence est destiné à couvrir des dépenses imprévues et urgentes, tandis que le fonds de prévoyance est axé sur des projets à long terme pour lesquels vous souhaitez économiser.
Comment savoir combien économiser pour un fonds d'urgence ?
Pour déterminer combien vous devez économiser pour un fonds d'urgence, visez à épargner entre trois à six mois de vos dépenses essentielles. Cela vous assure d'être couvert en cas d'imprévu majeur.
Quand devrais-je utiliser mon fonds de prévoyance ?
Vous devriez utiliser votre fonds de prévoyance lorsque vous avez des projets à long terme, comme l'achat d'une maison, des vacances ou des frais d'éducation. Ce fonds est destiné aux dépenses que vous pouvez prévoir et planifier.
Quels sont les conseils pour constituer mes fonds d'urgence et de prévoyance ?
Pour constituer vos fonds d'urgence et de prévoyance, établissez un montant mensuel à épargner, même modeste. Utilisez des outils de gestion financière pour suivre vos progrès et priorisez vos objectifs pour rester sur la bonne voie.


