Dans un monde où les imprévus financiers peuvent survenir à tout moment, il est essentiel de se préparer. Que vous ayez à faire face à une dépense imprévue ou que vous souhaitiez simplement assurer votre sérénité financière, comprendre les fonds d’urgence et de réserve est primordial. Ces deux types de fonds jouent un rôle crucial dans la gestion de vos finances, mais ils correspondent à des besoins très différents.
Qu’est-ce qu’un fonds d’urgence ?
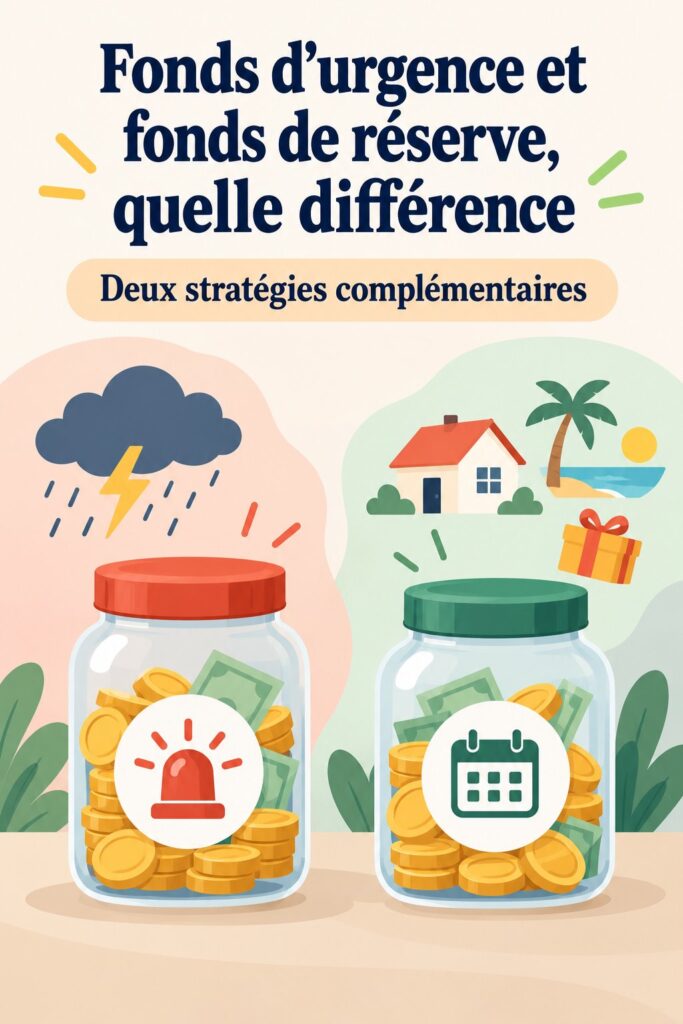
Un fonds d’urgence est une épargne que vous constituez pour faire face à des situations imprévues, comme des réparations domiciliaires ou des frais médicaux. L’importance d’un tel fonds ne peut pas être sous-estimée. Il offre une bouée de sauvetage lorsque des événements inattendus surviennent, vous permettant d’éviter de recourir à des crédits à la consommation ou de perturber votre budget mensuel.
Pour constituer un fonds d’urgence, commencez par définir le montant dont vous aurez besoin pour couvrir environ trois à six mois de vos dépenses essentielles. Vous pouvez y parvenir progressivement, en mettant de côté une petite somme chaque mois dans un compte séparé, facilement accessible en cas de besoin.
Qu’est-ce qu’un fonds de réserve ?
À la différence d’un fonds d’urgence, un fonds de réserve est destiné à des dépenses planifiées qui ne sont pas forcément urgentes mais qui sont prévisibles, comme des vacances, des études ou des travaux d’entretien préventif dans votre maison. Ces fonds vous aident à atteindre vos objectifs financiers sans avoir à recourir à des solutions d’emprunt. Comprendre les fonds d'urgence et les fonds de prévoyance
Les fonds de réserve peuvent être très utiles pour gérer des coûts tels que des réparations automobiles ou des déménagements. Grâce à une planification appropriée, vous pouvez identifier les moments où vous aurez besoin de ces fonds et épargner en conséquence. Comment établir un fonds d'urgence efficace ?
Fonds d’urgence vs fonds de réserve : quelles différences ?
Les fonds d’urgence et de réserve répondent à des besoins différents bien qu’ils servent tous deux à garantir votre stabilité financière. Le tableau ci-dessous résume ces différences :
- Fonds d’urgence : Imprévus, dépenses vitales.
- Fonds de réserve : Dépenses planifiées, projets futurs.
- Accessibilité : Les fonds d’urgence doivent être rapidement accessibles, alors que les fonds de réserve peuvent être moins liquides.
- Montant : Plus élevé pour le fonds d’urgence, car il doit couvrir plusieurs mois de dépenses.
- Objectif : Protection dans l’urgence vs planification dans le temps.
Il est important de connaître les avantages et inconvénients de chaque option. Un fonds d’urgence vous aide à garder votre calme face aux imprévus, alors qu’un fonds de réserve vous permet de concrétiser des projets et de prévoir des dépenses sans stress financier.
Comment choisir entre un fonds d’urgence et un fonds de réserve ?
Le choix entre un fonds d’urgence et un fonds de réserve dépend de votre situation financière actuelle et de vos objectifs à long terme. Avant de prendre une décision, évaluez vos besoins en matière de sécurité financière et les projets que vous souhaitez réaliser.
Voici quelques étapes pratiques pour établir un plan d’épargne :
- Identifiez vos dépenses essentielles et imprévues.
- Évaluez l’importance de constituer un fonds d’urgence avant de penser à un fonds de réserve.
- Fixez des objectifs d’épargne clairs pour chaque type de fonds.
- Mettez en place un calendrier de dépôts réguliers.
En suivant ces étapes, vous serez mieux armée pour bâtir une sécurité financière solide.
En conclusion, qu’il s’agisse d’un fonds d’urgence ou d’un fonds de réserve, chaque type d’épargne possède ses spécificités. En prenant le temps d’évaluer vos besoins et vos objectifs, vous pourrez faire des choix éclairés pour assurer votre sécurité financière.
Questions fréquentes
Quelle est la définition d'un fonds d'urgence ?
Un fonds d'urgence est une réserve d'argent destinée à faire face à des imprévus financiers tels que des réparations essentielles ou des frais médicaux, assurant ainsi votre sécurité financière en cas de besoin urgent.
Quand devrais-je utiliser mon fonds de réserve ?
Vous devriez utiliser votre fonds de réserve pour couvrir des dépenses planifiées, comme des vacances, des réparations ou des projets futurs, afin d'éviter d'avoir à emprunter de l'argent à la dernière minute.
Comment savoir combien mettre dans un fonds d'urgence ?
La somme à mettre dans un fonds d'urgence dépend de vos dépenses essentielles. En général, il est conseillé d'épargner l'équivalent de trois à six mois de vos frais fixes pour assurer une couverture suffisante.
Quels types de dépenses couvrir avec un fonds de réserve ?
Avec un fonds de réserve, vous pouvez couvrir divers types de dépenses telles que des travaux d'entretien, des vacances ou tout projet nécessitant une planification financière préalable, facilitant ainsi la gestion de votre budget.